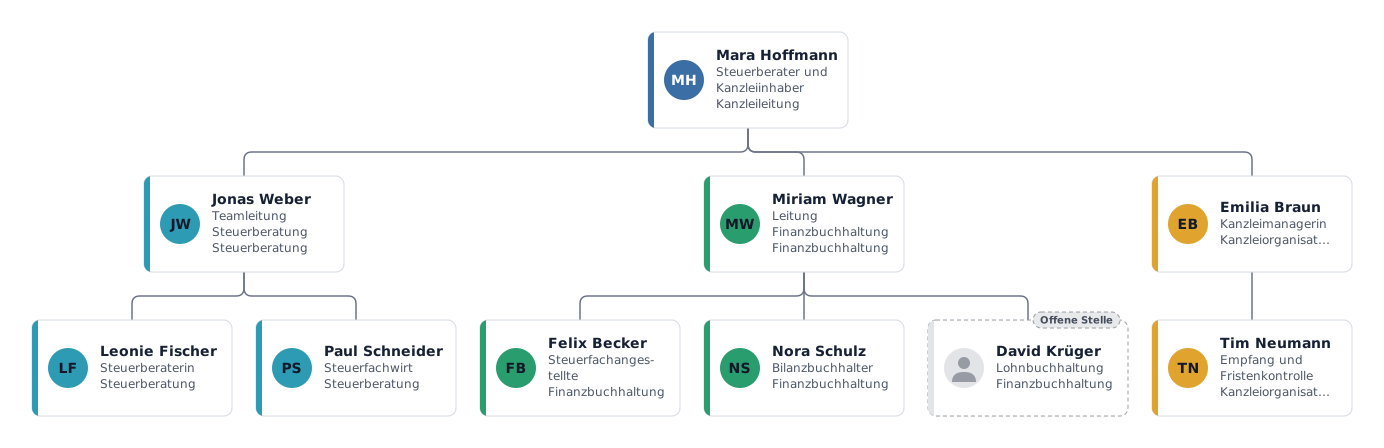
Wer übernimmt welche Mandatsarbeit?
Mandate wechseln zwischen Beratung, Buchführung und Personalabrechnung. Die Zuordnung benennt fachliche Verantwortung und lässt zugleich erkennen, wer Fristen und Rückfragen nachhält.
- Kanzleiinhaber
- Der Inhaber trägt die fachliche und unternehmerische Verantwortung. Er priorisiert Mandate, verteilt Kapazitäten vor Abgabefristen und entscheidet, wann ein Fall zur Beratung eskaliert.
- Teamleitung Steuerberatung
- Die Teamleitung koordiniert komplexe Erklärungen und Jahresabschlüsse. Sie prüft Arbeitspakete, unterstützt bei steuerlichen Sonderfragen und hält den Austausch mit den Mandanten strukturiert.
- Steuerberaterin und Steuerfachwirt
- Beraterinnen beurteilen Sachverhalte und besprechen Gestaltungsspielräume. Steuerfachwirte bereiten Bilanzen und Abschlüsse vor und liefern die Unterlagen für die abschließende fachliche Prüfung.
- Finanzbuchhaltung
- Das Buchhaltungsteam verarbeitet Belege, stimmt Konten ab und klärt fehlende Unterlagen. Eine Leitung kann DATEV-Prozesse und die Verteilung wiederkehrender Monatsarbeiten bündeln.
- Lohn und Kanzleiorganisation
- Die Lohnbuchhaltung bearbeitet Personaländerungen und Abrechnungsläufe mit eigenen Stichtagen. Empfang und Kanzleimanagement behalten Vollmachten, Rückrufbitten und Abgabefristen im Blick.
Kanzleimodelle
Kleine Kanzlei
Wenn eine Person Beratung und Buchführung kombiniert, führen Sie beide Tätigkeiten als Aufgaben derselben Stelle. Die fachliche Freigabe sollte trotzdem erkennbar bleiben.
Spezialisierte Teams
Bei vielen Mandaten können Sie Teams nach Branche oder Arbeitsschritt trennen, etwa Jahresabschluss, Lohn und Finanzbuchführung. Ordnen Sie Mandatsverantwortliche den jeweiligen Teams zu.
Fristen und Zuständigkeiten ordnen
Fristenverantwortung benennen
Zeigen Sie, wer Eingang, Vollständigkeit und Abgabetermin eines Mandats verfolgt; die reine fachliche Bearbeitung sagt darüber noch nichts aus.
DATEV-Prozesse abgrenzen
Trennen Sie laufende Buchführung von Abschlussarbeiten, wenn unterschiedliche Mitarbeitende die Unterlagen bearbeiten oder prüfen.
Lohnläufe gesondert planen
Heben Sie die Lohnzuständigkeit hervor, damit Änderungen mit eigener Frist nicht im allgemeinen Buchhaltungsstapel untergehen.
Fragen zu dieser Vorlage
Muss jede Steuerfachangestellte einer Kanzleileitung zugeordnet sein?
Ja, die Übersicht sollte eine klare disziplinarische Ansprechperson zeigen. Mandatsbezogene Zusammenarbeit kann zusätzlich als fachliche Zuständigkeit beschrieben werden.
Wie bilde ich DATEV-Buchhaltung und Jahresabschluss ab?
Führen Sie sie als getrennte Arbeitsschwerpunkte, wenn verschiedene Personen oder Prüfschritte beteiligt sind. Bei kleinen Teams kann eine Stelle beide Aufgaben tragen.
Wohin gehören Lohnabrechnungen?
Sie können als eigenes Team oder als Teil der Finanzbuchhaltung erscheinen. Entscheidend sind die tatsächliche Leitung und die separaten Abrechnungstermine.
Bereit für Ihre eigenen Namen?
Die Vorlage öffnet sich im Editor mit den Beispielpersonen. Ersetzen Sie sie von Hand oder importieren Sie Ihre Mitarbeiterliste und behalten Sie die Struktur.